

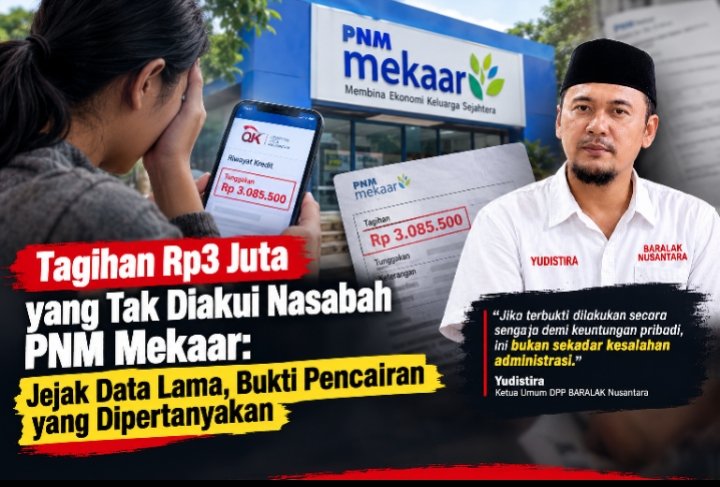

BANTENPOPULER.COM – DPP BARALAK Nusantara mendesak audit menyeluruh atas dugaan pencatatan pinjaman tanpa persetujuan nasabah. Yudistira menilai, jika terbukti dilakukan secara sengaja demi keuntungan pribadi, perkara ini tidak bisa diperlakukan sebagai kesalahan administrasi biasa.
Sebuah tagihan senilai Rp3.085.500 memunculkan pertanyaan serius tentang keabsahan pencatatan pinjaman di PT Permodalan Nasional Madani (PNM) Mekaar. Seorang warga mengaku mendapati tunggakan atas namanya ketika hendak memeriksa riwayat kredit melalui Sistem Layanan Informasi Keuangan (SLIK) Otoritas Jasa Keuangan (OJK). Persoalannya, ia merasa tidak pernah mengajukan pinjaman baru, apalagi menerima uang yang kini ditagihkan kepadanya.


Menurut keterangan keluarga, warga tersebut memang pernah meminjam Rp3 juta melalui PNM Mekaar beberapa tahun silam. Pinjaman itu, kata keluarga, telah dilunasi. Karena itu, kemunculan tagihan baru menjadi tanda tanya yang belum terjawab.
“Dulu pernah pinjam Rp3 juta, tetapi itu sudah lama sekali dan sudah lunas. Sekarang tiba-tiba muncul lagi sisa tunggakan sebesar Rp3.085.500. Padahal saya tidak pernah merasa mengajukan pinjaman baru atau menerima uangnya,” ujar perwakilan keluarga.


Di sinilah persoalan bermula: jika pinjaman lama telah dilunasi, apa yang mendasari munculnya kewajiban baru? Adakah pengajuan pinjaman yang luput dari ingatan nasabah, kesalahan pencatatan, atau kemungkinan penyalahgunaan data?
Pertanyaan-pertanyaan tersebut belum memperoleh jawaban yang dapat diverifikasi secara independen. Namun, bagi keluarga, persoalan ini bukan sekadar angka dalam catatan kredit. Tagihan yang tidak mereka akui berpotensi memengaruhi reputasi keuangan nasabah dan menyulitkan akses terhadap layanan pembiayaan.


Menelusuri Asal-Usul Tagihan
Keluarga mengaku telah meminta penjelasan kepada pihak PNM Mekaar. Mereka juga meminta bukti dokumentasi pencairan untuk memastikan apakah benar terdapat pengajuan pinjaman baru dan siapa yang menerima uang tersebut.


Menurut keluarga, pihak admin atau kantor yang mereka datangi menyampaikan bahwa sistem sedang mengalami gangguan atau error ketika bukti pencairan diminta.
Keterangan tersebut belum cukup untuk menjelaskan persoalan pokok. Gangguan sistem, jika memang terjadi, tidak dengan sendirinya membuktikan adanya manipulasi. Namun, kondisi itu juga tidak menghilangkan kewajiban perusahaan untuk menelusuri transaksi yang dipersoalkan.


Dokumen pengajuan, persetujuan nasabah, catatan pencairan, identitas penerima dana, serta riwayat pembayaran semestinya menjadi titik awal pemeriksaan.
Jika pinjaman benar-benar dicairkan, pertanyaan berikutnya adalah ke mana uang itu diserahkan. Jika tidak ada pencairan, apa dasar pencatatan kewajiban nasabah? Dan jika pencairan dilakukan kepada orang lain, siapa yang memberikan persetujuan dan melalui mekanisme apa?
Jawaban atas pertanyaan-pertanyaan tersebut penting untuk membedakan kemungkinan kesalahan administrasi dari dugaan penyalahgunaan data yang berpotensi mengandung unsur pidana.
Keluarga juga menyatakan telah berupaya menemui Ketua Sentra setempat yang disebut bernama Ibu Dede. Namun, menurut keterangan mereka, yang bersangkutan tidak berada di tempat ketika didatangi.
Belum ada keterangan yang cukup untuk menyimpulkan bahwa pihak tertentu sengaja menghindari konfirmasi. Yang dibutuhkan saat ini ialah penjelasan resmi dan pemeriksaan terhadap dokumen yang menjadi dasar munculnya tagihan.
Data Nasabah Lama, Celah yang Harus Diperiksa
Kasus ini memunculkan dugaan bahwa data nasabah lama mungkin digunakan dalam pencatatan pinjaman yang dipersoalkan. Namun, dugaan tersebut belum dapat dipastikan tanpa pemeriksaan dokumen dan penelusuran transaksi.
Dalam pemeriksaan, salah satu hal yang perlu dijawab adalah apakah terdapat permohonan pinjaman baru yang benar-benar disetujui nasabah. Pemeriksa juga perlu memastikan keaslian tanda tangan atau bukti persetujuan, identitas petugas yang memproses pengajuan, serta kecocokan antara nilai pinjaman yang dicatat dan uang yang benar-benar diterima.
Bukti digital juga perlu ditelusuri. Jika dokumentasi pencairan tidak dapat diakses karena gangguan sistem, perusahaan perlu menjelaskan apakah data masih tersimpan, kapan gangguan terjadi, dan apakah terdapat catatan transaksi alternatif.
Pemeriksaan semestinya tidak berhenti pada keterangan lisan. Jejak administrasi dan transaksi harus menjadi dasar untuk menentukan apakah kewajiban yang ditagihkan kepada nasabah memang sah.
Tanpa pemeriksaan tersebut, penyebab munculnya tagihan akan tetap menjadi tanda tanya, sementara nasabah harus menghadapi konsekuensi dari catatan kredit yang dipersengketakan.
Yudistira: Jika Disengaja, Bukan Sekadar Kesalahan Administrasi
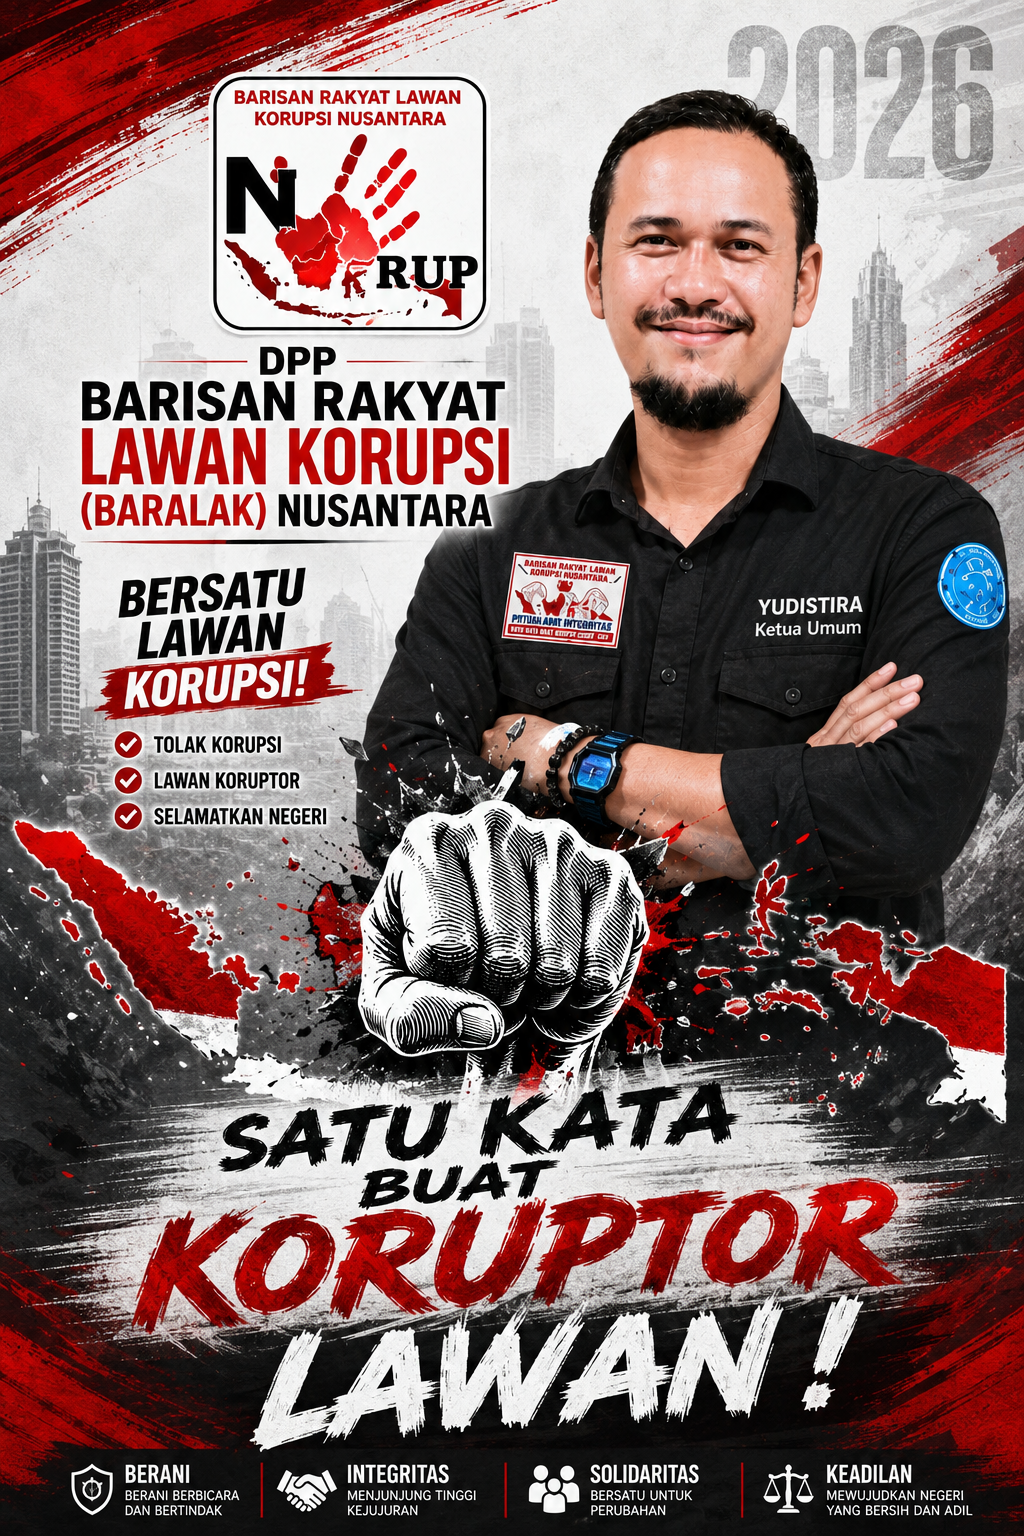
Ketua Umum Dewan Pimpinan Pusat Barisan Rakyat Lawan Korupsi Nusantara (DPP BARALAK Nusantara), Yudistira, menilai persoalan ini harus diperiksa secara menyeluruh. Ia mengingatkan agar dugaan penyalahgunaan data tidak disederhanakan menjadi persoalan administratif sebelum seluruh bukti diperiksa.
Menurut Yudistira, apabila terbukti terdapat pencatatan pinjaman tanpa persetujuan nasabah dan tindakan itu dilakukan secara sadar untuk memperoleh keuntungan pribadi, perkara tersebut patut ditindaklanjuti melalui proses hukum.
“Kalau benar ada pinjaman yang dicatat atas nama nasabah tanpa persetujuan, sementara yang bersangkutan tidak pernah mengajukan pinjaman dan tidak menerima uangnya, ini bukan persoalan sepele. Jika terbukti dilakukan secara sadar untuk mengeruk keuntungan pribadi, maka perbuatan tersebut harus diproses secara hukum,” kata Yudistira.
Ia menegaskan, kemungkinan adanya kesengajaan merupakan hal yang harus dibuktikan melalui pemeriksaan, bukan sekadar disimpulkan dari munculnya tagihan yang tidak diakui nasabah.
Meski demikian, menurut dia, dugaan tersebut tidak boleh diabaikan. Perusahaan perlu memastikan bahwa setiap pinjaman benar-benar didasarkan pada persetujuan nasabah dan setiap pencairan dapat dipertanggungjawabkan.
“Jangan sampai data nasabah lama dimanfaatkan untuk menciptakan kewajiban utang baru yang tidak pernah disetujui oleh pemilik nama. Siapa yang mengajukan, siapa yang menyetujui, siapa yang mencairkan, dan siapa yang menerima uangnya harus dibuka secara terang benderang,” ujarnya.
Dugaan Keterlibatan Ketua Kelompok Perlu Dibuktikan
Yudistira turut meminta agar dugaan keterlibatan oknum Ketua Kelompok PNM Mekaar yang disebut dalam pengaduan ditelusuri. Namun, ia menekankan bahwa penentuan tanggung jawab harus didasarkan pada bukti dan hasil pemeriksaan.
Peran Ketua Kelompok, petugas lapangan, petugas administrasi, maupun pihak lain yang terlibat dalam proses pengajuan dan pencairan perlu diperiksa sesuai kewenangan masing-masing.
Pemeriksaan itu penting untuk mengetahui apakah prosedur telah dijalankan, apakah persetujuan nasabah benar-benar diperoleh, dan apakah terdapat ketidaksesuaian antara catatan administrasi dan transaksi sebenarnya.
Apabila ditemukan indikasi bahwa seseorang dengan sengaja menggunakan data nasabah untuk membuat pencatatan pinjaman yang tidak sah demi keuntungan pribadi, aparat penegak hukum perlu menilai dugaan tersebut berdasarkan alat bukti dan ketentuan yang berlaku.
Hingga kini, belum terdapat bukti terverifikasi yang cukup untuk menyatakan bahwa Ketua Kelompok atau petugas tertentu telah melakukan manipulasi. Karena itu, pihak-pihak yang disebut perlu diberi kesempatan untuk menjelaskan perannya.
“Kalau ditemukan rekayasa yang dilakukan secara sadar demi keuntungan pribadi, persoalan ini harus diusut sampai tuntas. Jangan berhenti pada petugas yang berada di lapangan apabila bukti menunjukkan ada pihak lain yang ikut bertanggung jawab,” kata Yudistira.
Audit Internal dan Pemulihan Hak Nasabah
Yudistira mendesak manajemen PNM Mekaar melakukan audit internal terhadap pinjaman yang dipersoalkan. Audit tersebut, menurut dia, harus mencakup dokumen pengajuan, bukti persetujuan, catatan transaksi, dokumentasi pencairan, identitas penerima dana, dan riwayat pembayaran.
Ia juga meminta perusahaan menjelaskan secara tertulis alasan bukti pencairan belum dapat ditunjukkan kepada keluarga.
“Persoalan ini harus dijawab dengan data dan bukti, bukan sekadar penjelasan lisan. Jika bukti digital tidak dapat diakses, perusahaan harus menjelaskan penyebabnya dan menyediakan mekanisme pemeriksaan alternatif yang dapat dipertanggungjawabkan,” ujarnya.
Jika pemeriksaan membuktikan bahwa pinjaman tersebut tidak pernah diajukan atau disetujui oleh nasabah, Yudistira meminta agar perusahaan menindaklanjuti temuan itu dengan mengoreksi tagihan dan memperbaiki catatan kredit sesuai hasil verifikasi.
Langkah tersebut penting agar nasabah tidak terus dibebani kewajiban yang tidak memiliki dasar sah.
Sebaliknya, apabila pinjaman ternyata diajukan dan dicairkan secara sah, perusahaan perlu menunjukkan bukti yang menjelaskan dasar kewajiban tersebut. Dengan demikian, penyelesaian tidak bergantung pada klaim sepihak, melainkan pada dokumen yang dapat diperiksa.
Keluarga Siap Membawa Persoalan ke Jalur Hukum
Keluarga menyatakan akan mempertimbangkan langkah hukum apabila persoalan tersebut tidak diselesaikan secara transparan.
“Jika urusan ini tidak tuntas dan nama baik kami tidak dibersihkan, kami siap membawa kasus ini ke jalur hukum,” kata perwakilan keluarga.
Yudistira mendukung penyelesaian yang mengedepankan bukti dan ketentuan hukum. Ia juga mendorong keluarga menyimpan dokumen pelunasan pinjaman lama, catatan tagihan terbaru, hasil pemeriksaan SLIK OJK, serta komunikasi dengan pihak PNM Mekaar.
Dokumen-dokumen tersebut dapat membantu memperjelas kronologi dan menjadi bahan pendukung apabila pengaduan diajukan kepada perusahaan maupun otoritas yang berwenang.
Bagi Yudistira, persoalan ini bukan hanya menyangkut tagihan Rp3.085.500. Hal yang lebih mendasar adalah kepastian bahwa data pribadi nasabah tidak digunakan di luar persetujuan dan setiap kewajiban keuangan memiliki dasar transaksi yang dapat dipertanggungjawabkan.
“Jika ada kesalahan, harus segera diperbaiki. Jika ada unsur kesengajaan untuk memperoleh keuntungan pribadi dan hal itu terbukti, pihak yang bertanggung jawab harus mempertanggungjawabkan perbuatannya sesuai hukum,” katanya.
Menunggu Penjelasan PNM Mekaar
Persoalan ini masih menyisakan sejumlah pertanyaan yang hanya dapat dijawab melalui pemeriksaan dokumen dan klarifikasi para pihak. Apakah benar terdapat pengajuan pinjaman baru? Siapa yang menerima dana? Mengapa tagihan muncul setelah pinjaman lama disebut telah dilunasi? Dan apa dasar administrasi yang digunakan untuk menetapkan tunggakan tersebut?
Jawaban atas pertanyaan-pertanyaan itu akan menentukan apakah kasus ini berkaitan dengan kesalahan pencatatan, perselisihan mengenai kewajiban pinjaman, atau dugaan penyalahgunaan data yang memerlukan penanganan hukum.
Sampai bukti-bukti tersebut diperiksa, dugaan manipulasi dan motif keuntungan pribadi belum dapat dinyatakan sebagai fakta. PNM Mekaar perlu memberikan klarifikasi resmi agar masyarakat memperoleh penjelasan yang utuh dan nasabah mendapatkan kepastian atas status kewajibannya.
Redaksi membuka ruang hak jawab dan klarifikasi bagi manajemen PNM Mekaar, Ketua Kelompok yang disebut dalam pengaduan, serta pihak-pihak lain yang berkaitan dengan persoalan ini.
editor: Sapnudi